বুধবার, ২৩ সেপ্টেম্বর ২০২৬, ৮ আশ্বিন ১৪৩৩
বাংলাদেশের চা শিল্প আমাদের কৃষি, অর্থনীতি, কর্মসংস্থান ও সংস্কৃতির একটি গুরুত্বপূর্ণ অংশ। সিলেট, মৌলভীবাজার, হবিগঞ্জ, চট্টগ্রাম এবং সাম্প্রতিক সময়ে উত্তরাঞ্চলের বিভিন্ন এলাকায় চা-বাগানকে কেন্দ্র করে গড়ে উঠেছে বিস্তৃত অর্থনৈতিক ও...
দ্বৈত নাগরিকদের সংসদ কিংবা মন্ত্রী পরিষদে যোগদান নিয়ে চলমান বিতর্কে অনেকেই আমাকে কয়েকটি সুনির্দিষ্ট প্রশ্ন করেছেন। কোনো দ্বৈত নাগরিক যদি দাবি করেন যে তিনি বিদেশি নাগরিকত্ব পরিত্যাগ করেছেন, তাহলে কেবল তার...
মানব ইতিহাসের গতিপথকে অন্ধকারের অতল গহ্বর থেকে আলোর উদ্ভাসে ফিরিয়ে আনার লক্ষে আজ থেকে চৌদ্দশত বছর পূর্বে এক যুগান্তকারী ও ঐশ্বরিক বিপ্লব সাধিত হয়েছিল। ৫৭০ খ্রিষ্টাব্দের ১২ই রবিউল আউয়াল মানবতার...
একটি রাষ্ট্রের রাজনৈতিক বিবর্তন ও কাঠামোগত রূপান্তর তখনই টেকসই রূপ লাভ করে, যখন তা সংকীর্ণ দলীয় বৃত্ত অতিক্রম করে বৃহত্তর জাতীয় ঐকমত্যের সমান্তরালে পরিচালিত হয়। চব্বিশের ঐতিহাসিক ছাত্র-জনতার অভূতপূর্ব গণ-অভ্যুত্থান...
বৈশ্বিক উষ্ণায়ন বা Global Warming বর্তমান বিশ্বের অন্যতম বড় চ্যালেঞ্জ। শিল্পায়ন, জীবাশ্ম জ্বালানির অতিরিক্ত ব্যবহার, বন উজাড় এবং নগরায়ণের ফলে বায়ুমণ্ডলে গ্রিনহাউস গ্যাসের পরিমাণ বৃদ্ধি পাচ্ছে। এর ফলে পৃথিবীর গড়...
ভূমিকা: বাজেটের সামাজিক অঙ্গীকার জাতীয় বাজেট কোনো সাধারণ হিসাব-নিকাশের খাতা নয়; এটি রাষ্ট্র ও তার নাগরিকদের মধ্যকার একটি সামাজিক অঙ্গীকার। সাড়ে ৪৫০ বিলিয়ন ডলারের বেশি আকারের সামষ্টিক অর্থনীতি নিয়ে বাংলাদেশ যখন অভ্যন্তরীণ নানামুখী চাপের মুখোমুখি, তখন একটি কৌশলগত অর্থনৈতিক ক্রান্তিকাল অতিক্রম করছে। এই পরিস্থিতিতে আমাদের অর্থায়নে এক নতুন দিগন্ত—"জীবনকেন্দ্রিক অর্থনৈতিক ভাবনা" উন্মোচন করা অত্যন্ত জরুরি। জীবনকেন্দ্রিক অর্থনীতি কেবল কিছু রূপক প্রবৃদ্ধির সূচকের ওপর ভিত্তি করে দাঁড়িয়ে থাকে না; বরং এটি মানুষের প্রকৃত ক্রয়ক্ষমতা, মানবসম্পদ উন্নয়ন, জ্বালানি নিরাপত্তা এবং সুদৃঢ় কাঠামোগত ভিত্তি নিশ্চিত করে। এই প্রবন্ধে বাংলাদেশের অর্থায়নের গতিপথ, সামষ্টিক অর্থনীতির মূল বাধা, ব্যাংকিং খাতের সংকট, শিল্প উৎপাদনকে ব্যাহত করা গ্যাস ও বিদ্যুৎ সংকট, স্থানীয় প্রশাসনে বাস্তবায়ন বিলম্ব, আয়করের হার বৃদ্ধি এবং কর প্রশাসন সম্পূর্ণ ডিজিটালাইজেশনের অনস্বীকার্য প্রয়োজনীয়তা আলোচনা করা হয়েছে। ১ম পর্ব: সামষ্টিক অর্থনীতির বাস্তবচিত্র ও সূচক ১. প্রবৃদ্ধির লক্ষ্যমাত্রা বনাম প্রকৃত সম্ভাবনা জাতীয় বাজেটে প্রবৃদ্ধির লক্ষ্যমাত্রা ৬.৫% নির্ধারণ করা হলেও, বিশ্বব্যাংক, আইএমএফ (IMF) এবং এশীয় উন্নয়ন ব্যাংকের (ADB) মতো বহুজাতিক সংস্থাগুলো তাদের প্রাক্কলন ৩.৫% থেকে ৪.৭%-এর মধ্যে সীমিত রেখেছে (আইএমএফ ৩.৫% এবং এডিবি ৩.৭% থেকে ৪.৫% প্রাক্কলন করেছে)। বিশ্বব্যাপী সরবরাহ শৃঙ্খল ব্যাহত হওয়া, উৎপাদনের উচ্চ খরচ, জ্বালানি সংকট এবং বেসরকারি খাতে ঋণ প্রবাহে ধীরগতির কারণে প্রকৃত প্রবৃদ্ধি বাধাগ্রস্ত হচ্ছে। ২. মূল্যস্ফীতির গতিপ্রকৃতি ২০২৬ সালের জুলাই মাসে পয়েন্ট-টু-পয়েন্ট মূল্যস্ফীতি কিছুটা কমে ৮.৩২%-এ নেমেছে (যেখানে জুনে ছিল ৯.১৬% এবং মে মাসে ছিল ৯.৪২%)। এতে খাদ্য (৭.১৬%) ও খাদ্যবহির্ভূত (৯.২৮%) উভয় খাতেই কিছুটা স্বস্তি দেখা গেছে। অভ্যন্তরীণ বিনিয়োগ উৎসাহিত করতে এবং বেসরকারি ঋণ প্রবাহ বৃদ্ধি করতে বাংলাদেশ ব্যাংক তার নীতিগত রেপো (Repo) হার ৫০ বেসিস পয়েন্ট কমিয়ে ৯.৫০% নির্ধারণ করেছে (এবং স্ট্যান্ডিং লেন্ডিং ফ্যাসিলিটি হার ১১.০০%-এ পুনর্নির্ধারণ করা হয়েছে)। তবে সরবরাহ ব্যবস্থার সংকট, বাজার সিন্ডিকেট এবং খরচ বৃদ্ধির ধাক্কা সামলাতে অর্থ ও রাজস্ব নীতির কার্যকর সমন্বয় প্রয়োজন। ৩. জ্বালানি সংকট: গ্যাস ঘাটতি ও বিদ্যুৎ খাতের ভর্তুকি তীব্র গ্যাস ও বিদ্যুৎ ঘাটতির কারণে শিল্প খাত চরম কাঠামোগত সংকটে পড়েছে: শিল্পে স্থবিরতা: গ্যাসের অপশন ও স্বল্প চাপের কারণে তৈরি পোশাক (RMG) সহ রপ্তানিমুখী উৎপাদন খাতে প্রতিদিন আনুমানিক ২,৩৮৭ কোটি টাকার উৎপাদন ক্ষতি হচ্ছে। আমদানিনির্ভরতা বনাম অনুসন্ধান বিলম্ব: প্রাকৃতিক গ্যাসের মোট চাহিদার প্রায় ৩৪% এলএনজি (LNG) আমদানির মাধ্যমে মেটানো হয়, যা আন্তর্জাতিক স্পট মার্কেটের মূল্যের ওপর জাতীয় গ্রিডকে ঝুঁকিপূর্ণ করে তুলছে। ক্যাপাসিটি পেমেন্টের বোঝা: বিদ্যুৎ খাতের বাৎসরিক ভর্তুকি ৪০,০০০ কোটি টাকা ছাড়িয়ে গেছে, যার একটি বড় অংশ খরচ হয় কেন্দ্র চালু না থাকলেও বেসরকারি বিদ্যুৎ উৎপাদনকারীদের দেওয়া বাধ্যতামূলক "ক্যাপাসিটি চার্জ"-এ। [ শিল্প খাতে বিদ্যুৎ ও গ্যাস সরবরাহ ] │ ┌────────────────────────────┴────────────────────────────┐ ▼ ▼ [ এলএনজি আমদানির অস্থিরতা ] [ ক্যাপাসিটি পেমেন্ট ] - ~৩৪% গ্যাস আমদানি করা হয় - বছরে ৪০,০০০ কোটি টাকার বেশি ভর্তুকি - আন্তর্জাতিক মূল্যের ওপর চরম ঝুঁকিপূর্ণ - রাজকোষের ওপর তীব্র আর্থিক চাপ ৪. বৈদেশিক খাত ও রিজার্ভের পুনরুত্থান প্রবাসীদের পাঠানো বিপুল রেমিট্যান্সের ওপর ভর করে বৈদেশিক মুদ্রার মোট গ্রস রিজার্ভ ৩৭.২৫ বিলিয়ন মার্কিন ডলারে উন্নীত হয়েছে (আইএমএফ-এর BPM6 মানদণ্ড অনুযায়ী যা ৩২.৪৪ বিলিয়ন মার্কিন ডলার)। তবে বৈদেশিক ঋণের কিস্তি পরিশোধ এবং অতিরিক্ত জ্বালানি আমদানির খরচের কারণে ব্যালেন্স অব পেমেন্ট (BoP)-এর ওপর সার্বক্ষণিক নজরদারি রক্ষা করা দরকার। ৫. রাজস্ব আদায়ে ঘাটতি বাংলাদেশের কর-জিডিপি অনুপাত তুলনামূলকভাবে অনেকটাই কম (৬.৮% থেকে ৭.৫%)। এনবিআর (NBR)-এর রাজস্ব আদায় লক্ষ্যমাত্রার চেয়ে ধারাবাহিকভাবে পিছিয়ে পড়ছে—সম্প্রতি এই ঘাটতি ৮৭,৫০০ থেকে ৮৮,০০০ কোটি টাকা ছাড়িয়ে গেছে, যা স্বাস্থ্য, শিক্ষা ও সামাজিক নিরাপত্তা খাতের বাজেট বরাদ্দকে সীমাবদ্ধ করে ফেলছে। ২য় পর্ব: উন্নয়ন বাজেট ও বাস্তবায়ন ব্যর্থতা বার্ষিক উন্নয়ন কর্মসূচি (ADP)-র আকার প্রায় ৩.০০ থেকে ৩.০৯ লাখ কোটি টাকায় নির্ধারণ করা হয়েছে। সাম্প্রতিক প্রবণতায় মানবসম্পদ ও সামাজিক অবকাঠামোতে বরাদ্দ বাড়ানো হলেও (শিক্ষা ~১৫.৮৬% এবং স্বাস্থ্য ~১১.৮৪%), প্রাতিষ্ঠানিক দুর্বলতার কারণে এর বাস্তবায়ন থমকে আছে: প্রাথমিক ধীরগতি: অর্থবছরের প্রথম তিন প্রান্তিকে (৯ মাসে) এডিপি বাস্তবায়নের হার গড়ে ৩৫% থেকে ৪০%-এর নিচে থাকে, যার ফলে জুনের শেষ মুহূর্তে তড়িঘড়ি করে অর্থ অপচয়ের প্রবণতা দেখা যায়। প্রকল্প বিলম্ব: আমলাতান্ত্রিক জটিলতা, জমি অধিগ্রহণে মামলা এবং বিভিন্ন সংস্থার মধ্যে সমন্বয়হীনতার কারণে মূলধনি বিনিয়োগের লভ্যাংশ (ROI) ক্ষতিগ্রস্ত হয়। ৩য় পর্ব: ব্যাংকিং খাতের সংকট ব্যাংকিং খাতের পদ্ধতিগত ঝুঁকি সামষ্টিক অর্থনীতির স্থায়িত্বের জন্য সবচেয়ে বড় হুমকি হয়ে দাঁড়িয়েছে: মোট ব্যাংকিং খাতের ঋণ স্থিতি (১৮.২১+ লাখ কোটি টাকা) ├── নিয়মমাফিক সম্পদ (~৪০%) └── মোট সংকটগ্রস্ত সম্পদ (১০.৮৮ - ১০.৯১ লাখ কোটি টাকা / ~৬০%) ├── মোট শ্রেণিকৃত/খেলাপি ঋণ (৫.৫৭ - ৫.৮৯ লাখ কোটি টাকা) ├── পুনঃতফসিলকৃত অনিয়মিত ঋণ (২.৬৮ লাখ কোটি টাকা) ├── আদালতের স্থগিতাদেশের অধীনে ঋণ (১.৮২ লাখ কোটি টাকা) └── অবলোপনকৃত (Written-off) ঋণ (৮৩,৪৭৯+ কোটি টাকা) ১. উদ্বেগজনক খেলাপি ঋণ (NPL): দাপ্তরিক হিসেবেই মোট খেলাপি ঋণ ৫.৫৭ লাখ কোটি টাকা ছাড়িয়েছে (মোট ঋণের প্রায় ৩২%), আর সব মিলিয়ে মোট সংকটগ্রস্ত সম্পদের পরিমাণ দাঁড়িয়েছে ১০.৯১ লাখ কোটি টাকা (প্রায় ৬০%)। ২. মূলধন ঘাটতি: পর্যাপ্ত সঞ্চিতি (Provision) না রাখার কারণে ব্যাংকিং খাতের মূলধন ঝুঁকিভিত্তিক সম্পদ অনুপাত (CRAR) নেমেছে -২.৬৪%-এ, যার ফলে অন্তত ২০টি বাণিজ্যিক ব্যাংক ব্যাসেল-৩ (Basel III) নীতিমালায় ব্যর্থ হয়েছে। ৩. বেসরকারি ঋণের সংকোচন: ব্যাংকিং খাতের ঝুঁকির কারণে বেসরকারি খাতে ঋণ প্রবাহ ঐতিহাসিক সর্বনিম্ন ৪.৪৭%-এ নেমে এসেছে, যা শিল্প সম্প্রসারণ ও নতুন কর্মসংস্থান সৃষ্টি আটকে দিয়েছে। ৪র্থ পর্ব: আয়করের হার বৃদ্ধি বনাম ডিজিটালাইজেশন কর জাল বিস্তৃত না করে বিদ্যমান করদাতাদের ওপর করের হার বাড়ানো এবং বিনিয়োগের রেয়াত কমানোর সাম্প্রতিক নীতি অর্থনৈতিক ক্ষেত্রে নানা প্রতিকূলতা তৈরি করছে: [ ম্যানুয়াল কর ব্যবস্থা + হার বৃদ্ধি ] ──> করদাতার অসন্তোষ ও ফাঁকি (কর-জিডিপি < ৮%) │ [ পূর্ণাঙ্গ ডিজিটালাইজেশন ] │ [ সমন্বিত ডিজিটাল এনবিআর প্ল্যাটফর্ম ] ──> স্বয়ংক্রিয় অডিট ও কর জাল প্রসার (কর-জিডিপি > ১২-১৫%) আইনমান্যকারীদের ওপর চাপ: আয়করের হার বাড়ালে তা কেবল নিয়মিত কর প্রদানকারী আনুষ্ঠানিক খাতের ব্যবসা ও মধ্যবিত্ত চাকরিজীবীদের ওপর বাড়তি চাপ তৈরি করে, যা অপ্রাতিষ্ঠানিক খাতের সম্পদকে করের আওতায় আনতে ব্যর্থ হয়। উৎপাদন খরচ বৃদ্ধি: কর্পোরেট ও ব্যক্তিগত করের হার বৃদ্ধি পেলে উদ্যোক্তাদের পরিচালনা খরচ বাড়ে, যা চলমান মূল্যস্ফীতি ও উচ্চ জ্বালানি বিলের সঙ্গে যুক্ত হয়ে স্থানীয় শিল্পকে প্রতিযোগিতায় পিছিয়ে দেয়। কর ফাঁকির প্রবণতা: করের হার বেশি কিন্তু তদারকি ম্যানুয়াল থাকলে অর্থ অবৈধ উপায়ে (হুন্ডি) পাচার কিংবা কর এড়িয়ে যাওয়ার প্রবণতা বাড়ে। ডিজিটালাইজেশনের অনস্বীকার্য পদক্ষেপ: সম্পূর্ণ ই-ফাইল (e-Filing) ব্যবস্থা: কর্পোরেট ও ব্যক্তিপর্যায়ের আয়কর রিটার্ন ব্যাংকিং তথ্যের সঙ্গে সরাসরি যুক্ত করে সম্পূর্ণ ডিজিটালাইজড করা। একক করদাতা পরিচয় (Unified TIN/NID): জাতীয় পরিচয়পত্রের (NID) সাথে আয়কর, ভ্যাট এবং কাস্টমস ব্যবস্থাকে একটি সমন্বিত ডাটাবেসে নিয়ে আসা। স্বয়ংক্রিয় ফেসলেস (Faceless) অডিট: অডিট নির্বাচনে কর্মকর্তার ব্যক্তিগত এখতিয়ার বাদ দিয়ে কৃত্রিম বুদ্ধিমত্তা (AI) চালিত ঝুঁকি মূল্যায়ন মডেল প্রয়োগ করা। ৫ম পর্ব: স্ট্র্যাটেজিক SWOT বিশ্লেষণ বিভাগ কারণ ও সামগ্রিক পরিস্থিতি শক্তি (Strengths) ই-রিটার্ন ব্যবস্থার জনপ্রিয়তা বৃদ্ধি; শক্তিশালী স্থানীয় তথ্যপ্রযুক্তি খাত; বৈদেশিক মুদ্রার রিজার্ভ বৃদ্ধি (গ্রস ৩৭.২৫ বিলিয়ন ডলার / BPM6 ৩২.৪৪ বিলিয়ন)। দুর্বলতা (Weaknesses) তীব্র গ্যাস ও বিদ্যুৎ সংকট; সিস্টেম লস; নিম্ন কর-জিডিপি অনুপাত (৬.৮%–৭.৫%); ইউএনও কর্তৃক মাঠপর্যায়ে এডিপির অর্থ সমর্পণ; উচ্চ করের হারের প্রতিক্রিয়া। সুযোগ (Opportunities) ঋণ প্রবাহ বাড়াতে রেপো হার হ্রাস (৯.৫০%); অভ্যন্তরীণ গ্যাস অনুসন্ধান; সৌর বিদ্যুতের প্রসার; স্বয়ংক্রিয় কর আদায়; হাইড্রো-জিআইএস (GIS) প্রযুক্তিতে খাল খনন। হুমকি (Threats) আন্তর্জাতিক এলএনজি দামের অস্থিরতা; ক্যাপাসিটি চার্জের আর্থিক চাপ; শিল্পে স্থবিরতা; স্থানীয় জমি সংক্রান্ত মামলায় উন্নয়ন প্রকল্পে বিলম্ব। ৬ষ্ঠ পর্ব: তৃণমূলের নিরাপত্তা ও মাঠপর্যায়ের বাস্তবতা [ তৃণমূলপর্যায়ের পদক্ষেপ ] │ ┌────────────────────────────────────┼────────────────────────────────────┐ ▼ ▼ ...
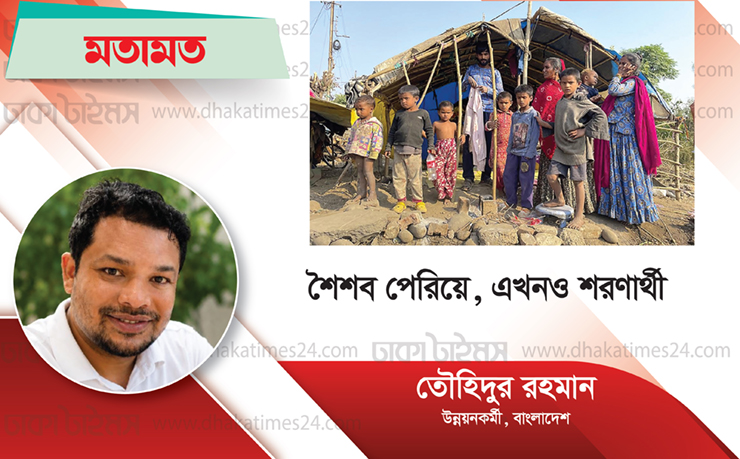
ফেরার অপেক্ষায় বেড়ে ওঠা একটি প্রজন্মের ভবিষ্যৎ কোথায়? “প্রত্যাবাসন ও ভবিষ্যৎ প্রস্তুতি পরস্পরের প্রতিদ্বন্দ্বী নয়। নিরাপদ, স্বেচ্ছামূলক ও মর্যাদাপূর্ণ প্রত্যাবাসনের জন্য প্রস্তুতি যেমন চলবে, তেমনি সেই প্রত্যাবাসনের অপেক্ষায় একটি প্রজন্মের নয়-দশটি...
ঢাকার সড়কে যানজট এখন আর কেবল একটি নগর-সমস্যা নয়; এটি মানুষের দৈনন্দিন জীবন, কর্মঘণ্টা, অর্থনীতি ও মানসিক স্বস্তির ওপর সরাসরি প্রভাব ফেলা এক দীর্ঘস্থায়ী বাস্তবতা। কোথাও কয়েক মিনিটের অচলাবস্থা মুহূর্তেই...
বাংলাদেশের পার্বত্য অঞ্চলের জুম চাষকে আমরা সাধারণত একটি প্রাচীন ও ঐতিহ্যবাহী কৃষিপদ্ধতি হিসেবে বিবেচনা করি। কিন্তু জুমের গুরুত্ব শুধু ঐতিহ্যের মধ্যে সীমাবদ্ধ নয়। এর সঙ্গে জড়িয়ে আছে পাহাড়ি জনগোষ্ঠীর খাদ্যনিরাপত্তা,...